|
Foto: Archivo/FIS
Reconfiguración global del mercado de ingredientes marinos impulsa la economía circular y la estabilización comercial en el tercer trimestre de 2026
 MUNDIAL
Monday, September 14, 2026, 00:10 (GMT + 9)
La escasez de materia prima en el Pacífico Sur acelera el auge de proveedores alternativos como India y Vietnam, mientras la acuicultura intensiva proyecta al sector hacia los 19.00 mil millones de dólares
El mercado global de harina y aceite de productos marinos atraviesa una reconfiguración estructural en el tercer trimestre de 2026. La prolongada contracción en la disponibilidad de materia prima en el Pacífico Sur ha reorientado las cadenas internacionales de suministro, favoreciendo la consolidación de nuevos centros de abastecimiento y conteniendo los precios tras los máximos históricos registrados en meses anteriores.
.jpg)
Foto: Stockfile / FIS
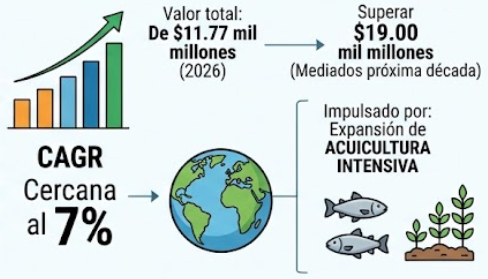
A pesar de las oscilaciones extractivas de corto plazo, proyecciones del sector señalan que el valor total del mercado global de harina y aceite de pescado (Engraulis ringens y otras especies pelágicas) pasará de 11.77 mil millones de dólares en 2026 a superar los 19.00 mil millones de dólares a mediados de la próxima década, lo que representa una tasa de crecimiento anual compuesta (CAGR) cercana al 7%, impulsada de forma determinante por la expansión de la acuicultura intensiva.
Dinámicas regionales y reordenamiento del comercio exterior
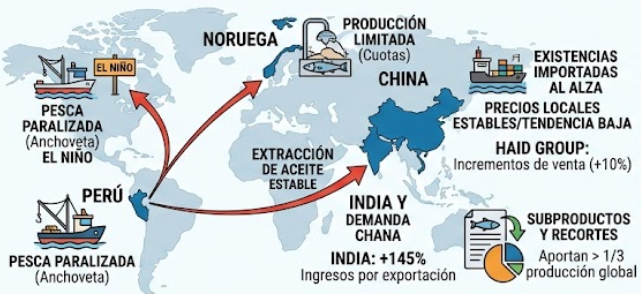
En China, principal mercado consumidor mundial, las existencias de harina de pescado importada en los puertos principales mantienen un crecimiento constante tras haber alcanzado niveles mínimos a comienzos de año. Esta inyección de volumen ha frenado la presión alcista en los precios locales, manteniendo estables las cotizaciones de clases premium como la harina Super Prime de origen peruano, con una leve tendencia a la baja. En la industria de piensos acuícolas, grupos empresariales como Haid Group reportaron incrementos de doble dígito en sus volúmenes de venta durante la primera mitad de 2026, compensando la estrechez de márgenes en la producción primaria.
En Perú, las autoridades extendieron la paralización de la pesca extractiva de anchoveta (Engraulis ringens) en la zona norte-centro a causa de las alteraciones climatológicas derivadas del fenómeno de El Niño, manteniendo suspendida la oferta del mayor productor global. Esta situación provocó un desplazamiento en los flujos del comercio exterior: India y Vietnam captaron la demanda insatisfecha del mercado chino, destacando India con un incremento del 145% en los ingresos por exportaciones de harina de pescado durante el primer semestre del año.
Por su parte, en Noruega y la región del Atlántico Norte, la reducción previa de cuotas para especies pelágicas limitó la producción global de harina de pescado. No obstante, el rendimiento en la extracción de aceite de pescado mostró mayor estabilidad, garantizando el flujo hacia la industria del alimento para salmónidos (Salmo salar). En este contexto, las plantas procesadoras en Noruega y Dinamarca incrementaron la utilización de subproductos y recortes provenientes del fileteado de salmón y trucha (Oncorhynchus mykiss), insumos que actualmente aportan más de una tercera parte de la producción global de ingredientes marinos.
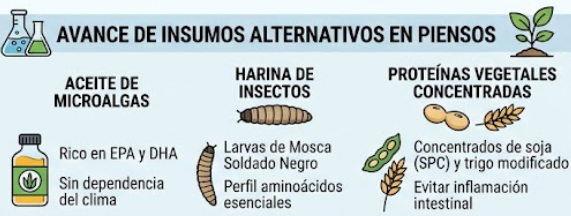
Avance de insumos alternativos en la formulación de piensos
Frente a la volatilidad en la oferta extractiva tradicional, la industria de alimentos acuícolas ha acelerado la incorporación de materias primas sustitutas:
-
Aceite de microalgas: Cultivado en fermentadores terrestres, proporciona niveles de ácidos grasos EPA y DHA equivalentes o superiores a los del aceite de pescado convencional sin dependencia del clima.
-
Harina de insectos: La producción industrial de larvas de mosca soldado negro (Hermetia illucens) se consolida como alternativa proteica por su perfil de aminoácidos esenciales y alta digestibilidad en fases tempranas de peces y camarones.
-
Proteínas vegetales concentradas: Se emplean concentrados de proteína de soja (SPC) y proteína de trigo modificada, complementados con aminoácidos sintéticos y enzimas para optimizar la digestión en especies carnívoras.
Incidencia en los costos de producción acuícola
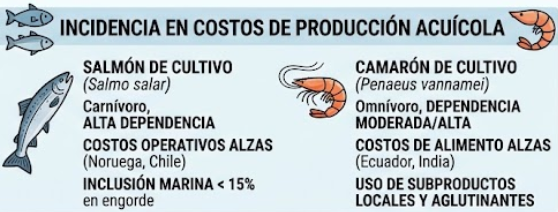
La fluctuación en las cotizaciones de insumos marinos impacta de manera diferenciada según la especie cultivada:
- Salmón de cultivo (Salmo salar): Al ser una especie carnívora con un requerimiento histórico elevado de harina y aceite de pescado, los centros de cultivo en Noruega y Chile registraron incrementos significativos en sus costos operativos. Esto obligó a reducir la inclusión de ingredientes marinos a niveles inferiores al 15% en dietas de engorde, trasladando los costos adicionales al precio final de venta.
-
Camarón de cultivo (Penaeus vannamei): Al presentar hábitos omnívoros, requiere menor proporción lipídica pero mantiene una alta dependencia de la harina de pescado para el desarrollo rápido. En Ecuador e India, el alza en los costos del alimento balanceado impactó las márgenes operativas de las granjas, acelerando la integración de subproductos de pescados y mariscos locales y aglutinantes de origen vegetal.Reconfiguración global del mercado de ingredientes marinos impulsa la economía circular y la estabilización comercial en el tercer trimestre de 2026
editorial@seafood.media
www.seafood.media
|



 Imprimir